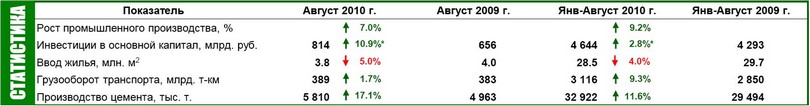
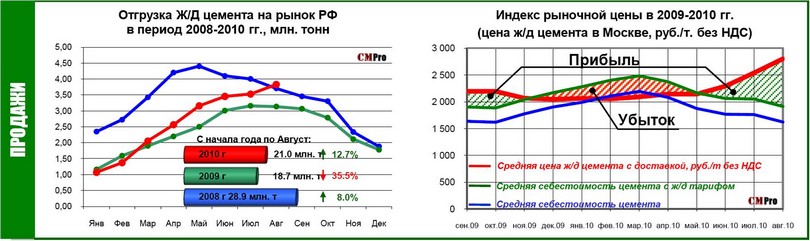
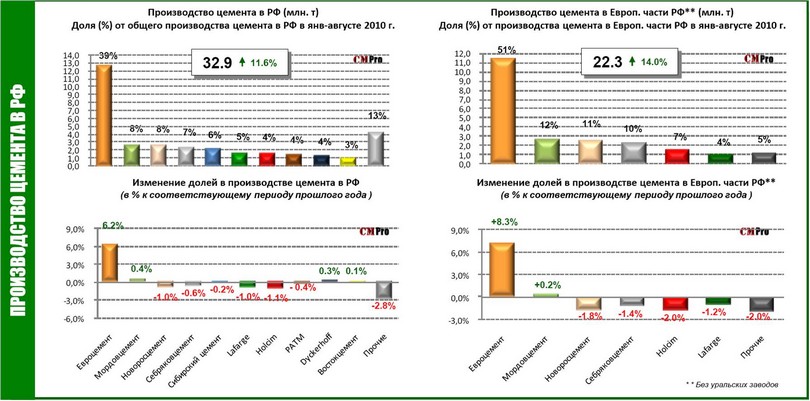
Производство цемента в августе 2010 г. увеличилось на 17.1 % к уровню августа прошлого года и составило ~5.8 млн. т. Производство цемента в январе-августе 2010 г. увеличилось на 11.6 % к соответствующему периоду 2009 г. и составило ~32.9 млн. т. Существенный рост производства наблюдался на заводах Евроцемент +3.2 млн. т (+33%), Мордовцемент +0.4 млн. т (+18%). и Горнозаводскцемент +0.3 млн. т. (+110%). Наибольшее снижение производства в январе-августе 2010 г. произошло на заводах Holcim – 0.16 млн. т или – 10% к соответствующему периоду 2009 г., Lafarge – 0.12 млн. т (-7%). Перевозки цемента ж/д транспортом в августе 2010 г. увеличились на 22.1 % к уровню авнуста 2009 г. и составили ~3.8 млн. т. Перевозки цемента ж/д транспортом в январе-августе 2010 г. увеличились на 12.7 % к соответствующему периоду 2009 г. Потребление цемента в 2010 г. может увеличиться не менее, чем на 10% к уровню 2009 г. Среднегодовая рентабельность продаж в 2010 г. не превысит 10%.


ДОГОВОР – ПУБЛИЧНАЯ ОФЕРТА
ИСПОЛЬЗОВАНИЕ ИНФОРМАЦИОННО-АНАЛИТИЧЕСКИХ МАТЕРИАЛОВ
Общество с ограниченной ответственностью «СМ Про», российское юридическое лицо, зарегистрированное в Едином государственном реестре юридических лиц за основным государственным регистрационным номером 1107746321407, в лице Генерального директора Скачковой Елены Александровны, действующего на основании Устава, в дальнейшем именуемое «Исполнитель», с одной стороны, и пользователь сети Интернет, именуемый в дальнейшем «Клиент», с другой стороны, заключили настоящий договор (далее «Договор»).
Договор является публичным договором для Исполнителя (ст.426 ГК РФ) и договором присоединения для Клиента (ст.428 ГК РФ).
В соответствии со ст. 438 Гражданского Кодекса Российской Федерации, полным и безоговорочным акцептом (принятием) Договора является подтверждение Клиентом своего согласия с условиями Договора или осуществление им авансового платежа или при начале использования Покупателем любого Информационно-аналитического материала и/или пользования Покупателем любыми услугами Продавца на условиях Договора. Совершение любого из указанных действий означает также согласие Покупателя на предоставление своей персональной информации (персональных данных) в соответствии с п.7 Договора.
1. ТЕРМИНЫ, ИСПОЛЬЗУЕМЫЕ В ДОГОВОРЕ
1.1. Клиент – пользователь сети Интернет, принявший условия Договора и/или зарегистрировавшийся на Сайте Исполнителя и/или осуществивший авансовый платеж за скачивание информационно-аналитических материалов и/или скачавший информационно-аналитический материал и/или начавший пользоваться любыми услугами Исполнителя.
1.2. Информационно-аналитический материал – подготовленный Исполнителем, обладающим обширным опытом в области промышленности строительных материалов, на основе отобранных им информационных источников, с применением разработанной Исполнителем методологии и в соответствии с внутренними стандартами Исполнителя тематический аналитический обзор, размещаемый по мере их подготовки Исполнителем с различной периодичностью (ежемесячные/ежеквартальные/текущие), и содержащийся в Каталоге, представленный в электронном виде в сети Интернет в различных форматах, размещаемый на Сайте Исполнителя, доступный Клиенту посредством Сайта Исполнителя.
1.3. Каталог – совокупность Информационно-аналитических материалов.
1.4. Сайт Исполнителя (Сайт) – информационный ресурс в сети Интернет, принадлежащий Исполнителю и администрируемый Исполнителем, расположенный на домене www.cmpro.ru.
1.5. Скачивание – запись (копирование) Клиентом Информационно-аналитического материала на свой компьютер, смартфон или иное устройство.
- Биллинг – система учета платежей.
1.7. Учетная запись пользователя – личные данные Клиента, хранящиеся на серверах Сайта Исполнителя. Учетная запись создается в результате прохождения пользователем процедуры регистрации и может потребоваться для того, чтобы воспользоваться некоторыми возможностями или отдельными функциями Сайта.
1.8. Логин и Пароль – два уникальных набора символов, идентифицирующих Клиента, позволяющих Клиенту осуществлять доступ к Личному кабинету и Информационно-аналитическому материалу.
- Личный кабинет – личная страница Клиента на Сайте Исполнителя, где Клиент может хранить информацию о себе, видеть свой статус, состояние Биллинга, и т.п. Личный кабинет привязан к Учетной записи, доступ к нему закрыт Логином и Паролем.
1.10. Доступ - предоставление Клиенту доступа к Информационно-аналитическому материалу на условиях Договора для использования Информационно-аналитического материала в личных целях (в том числе, ознакомление, чтение, просмотр) через браузер после внесения авансового платежа.
1.11. Срок доступа – предоставление на выбор клиента Доступа к Информационно-аналитическим материалам, публикующимся на сайте Исполнителя, в период выбранного Клиентом срока доступа: на 12 (двенадцать) календарных месяцев, на 24 (двадцать четыре) календарных месяца, на 36 (тридцать шесть) календарных месяцев.
2. ПРЕДМЕТ ДОГОВОРА
2.1. По настоящему договору Исполнитель обязуется предоставить Клиенту в определенном режиме использования Доступ к непубличным (закрытым для публичного просмотра и использования) Информационно-аналитическим материалам, Исполнителя, размещаемым на принадлежащем Исполнителю интернет сайте www.cmpro.ru в разделе «Аналитика», (в дальнейшем «Услуги Исполнителя»), а Клиент обязуется оплатить оказанные ему Исполнителем услуги в порядке, предусмотренном Договором.
2.2. Информационно-аналитические материалы Исполнителя имеют своей целью информирование Клиента о независимом компетентном мнении Исполнителя по определенному кругу вопросов в рамках согласованной тематики. Информационно-аналитические материалы Исполнителя уникальны по своему содержанию, носят творческий характер, обладают признаками оригинальности и новаторства.
2.3. По форме выражения Информационно-аналитические материалы Исполнителя являются результатом интеллектуальной деятельности и подлежат правовой охране в соответствии с положениями п.6.2. Договора и положениями действующего законодательства Российской Федерации.
2.4. Информационно-аналитические материалы имеют для сторон содержательную ценность вне зависимости от формы их представления. Права Клиента по использованию информации, содержащейся в информационно-аналитических материалах Исполнителя, к которым Клиент получает доступ на основании настоящего договора, определяются положениями п.3.2.6. Договора.
2.5. Доступ к Информационно-аналитическим материалам охраняется Исполнителем и защищен техническими средствами защиты. Исполнитель предоставляет Клиенту доступ к информационно-аналитическим материалам в режиме расширенного доступа, что включает в себя как возможность визуального ознакомления с размещенными на интернет-сайте информационными материалами (прочтение), так и возможность загрузки (скачивание) подготовленных Исполнителем аналитических обзоров в формате *.pdf на принадлежащий Клиенту носитель.
- Информационно-аналитический материал Исполнителя (в зависимости от его вида) имеет стандартизированную и типизированную форму его подготовки и представления, что, в частности, означает, что:
- подготовка Исполнителем информационно-аналитического материала не носит индивидуального характера для конкретного лица, а предоставляется клиентам Исполнителя на основании настоящего Договора;
- наполнение информационно-аналитического материала (раскрытие содержания в рамках установленной тематики) осуществляется Исполнителем, исходя из его экспертного мнения и понимания рассматриваемых вопросов.
2.7. Информационно-аналитические материалы Исполнителя не являются рекомендацией для принятия Клиентом решений по осуществлению (отказу от осуществления) Клиентом каких-либо инвестиционных вложений. Клиент несет самостоятельную ответственность за принимаемые им инвестиционные, управленческие, корпоративные и иные решения.
3. ОБЯЗАННОСТИ СТОРОН
3.1. Права и обязанности Исполнителя:
- Исполнитель предоставляет Клиенту Доступ к Информационно-аналитическим материалам Исполнителя по выбранной Клиентом тематике и на выбранный клиентом Срок доступа. Срок доступа к информационно-аналитическим материалам начинает исчисляться не позднее 2 (двух) рабочих дней, с момента подтверждения Биллингом произведенной Клиентом оплаты Услуг Исполнителя. В течение оплаченного Клиентом Сока доступа Исполнитель обеспечивает Клиенту круглосуточный доступ к информационно-аналитическим материалам Исполнителя.
- Исполнитель вправе вносить изменения и/или дополнения в Договор и приложения к нему. Такие изменения и/или дополнения вступают в силу и становятся обязательными для сторон с момента размещения их на Сайте Исполнителя.
3.2. Права и обязанности Клиента:
- Для получения Доступа к информационно-аналитическим материалам Исполнителя Клиент должен быть зарегистрирован в Личном кабинете на Сайте Исполнителя, в соответствии с Договором-публичной офертой Правила использования Личного кабинета (ссылка на договор).
- Доступ к Информационно-аналитическим материалам Исполнителя предоставляется Клиенту после надлежащего исполнения Клиентом обязательств по предварительной оплате полной стоимости услуг Исполнителя, как это предусмотрено положениями Договора.
- Клиент самостоятельно выбирает необходимые ему Информационно-аналитические материалы для скачивания.
- Клиент самостоятельно отслеживает срок истечения Срока доступа к Сайту Исполнителя.
- О невозможности доступа к информационно-аналитическим материалам Исполнителя при обращении к ним на интернет-сайте Исполнителя Клиент обязан незамедлительно письменно сообщить Исполнителю для выяснения причин отказа в допуске или отсутствия допуска при обращении к интернет-сайту Исполнителя и оперативного устранения таких причин.
- Клиент вправе использовать предоставленные Исполнителем в соответствии с Договором Информационно-аналитические материалы в личных целях по своему усмотрению: скачивать, знакомиться с текстом, читать как целиком, так отдельные фрагменты, и т.п. Клиент имеет право размещать копии Информационно-аналитического материала на любом персональном устройстве, которое ему принадлежит.
- Клиенту запрещается:
* передавать либо рассылать Информационно-аналитический третьим лицам как полностью, так и частично;
* сообщать публично сведения, содержащиеся в Информационно-аналитический материале, по известным каналам вещания, таким как радио, телевидение и прочее;
* воспроизводить Информационно-аналитический материал, то есть изготавливать экземпляры Информационно-аналитического материала или его частей в любой материальной форме, если это воспроизведение имеет цель дальнейшего распространения;
* доводить Информационно-аналитический материал до всеобщего сведения с использованием сети Интернет и прочих цифровых сетей, в том числе размещать Информационно-аналитический материал на любых веб-сайтах, в мобильных приложениях и иных ресурсах;
* переделывать, изменять или прочим образом перерабатывать тексты, диаграммы, изображения Информационно-аналитического материала;
* использовать Информационно-аналитический материал каким-либо иным способом, кроме указанных в п.3.2.6. Договора;
* осуществлять любые иные действия в отношении использования Информационно-аналитического материала, нарушающие законодательство о защите интеллектуальных прав;
- Несоблюдение требований Договора является нарушением законодательства (в том числе соответствующих норм о защите интеллектуальных прав, о защите компьютерной информации и др.) и влечет юридическую ответственность (гражданско-правовую, административную, уголовную) в соответствии с законом!
- Вся информация, размещенная на Сайтах Клиента о порядке пользования Информационно-аналитического материала, оплаты Информационно-аналитического материала и прочих особенностях исполнения Договора, является неотъемлемой частью Договора и обязательна к исполнению Клиентом.
- По всем возникающим вопросам Клиент вправе обращаться в Службу поддержки Продавца по адресу электронной почты: _____________.
4. ОПЛАТА УСЛУГ И ПОРЯДОК ОСУЩЕСТВЛЕНИЯ РАСЧЕТОВ
4.1. Общая стоимость услуг Исполнителя настоящему договору формируется Клиентом при выборе необходимых ему Информационно-аналитических материалов Каталога.
4.2. Клиент вправе производить оплаты за Услуги Исполнителя в пользу указанного им третьего лица (бенефициара).В этом случае, если такой бенефициар воспользуется своим правом и приобретет оплаченные этим Клиентом Информационно-аналитические материалы, он (бенефициар) становится Клиентом, полностью принявшим условия настоящего Договора, а тот Клиент, который произвел оплату в пользу этого бенефициара, теряет все права на использование оплаченных Услуг Исполнителя.
4.3. На Сайте Исполнителя Клиент перед оплатой предупреждается о списании средств при выборе средства оплаты и о возможностях его отмены. Оплачивая Доступ на выбранный им Срок доступа Клиент принимает условия Договора.
4.4. Исполнитель вправе в одностороннем порядке изменять действующие цены путем размещения соответствующей информации на Сайте Исполнителя. Изменение цен не касается оплаченных Клинтом на дату изменений Услуг Исполнителя.
5. ОТВЕТСТВЕННОСТЬ СТОРОН. ОГРАНИЧЕНИЕ ОТВЕТСТВЕННОСТЬ ИСПОЛНИТЕЛЯ
5.1. Клиент принимает на себя полную ответственность и риски, связанные с использованием Информационно-аналитического материала.
5.2. Исполнитель не несет ответственности за любые расходы Клиента или прямой либо косвенный ущерб, который может быть нанесен Клиенту вследствие использования Информационно-аналитического материала.
5.3. Сайт Исполнителя и все сопутствующие сервисы предоставляются на условиях «как есть», без каких-либо прямых или косвенных гарантий того, что указанные Сайт, и/или сервисы могут подходить или не подходить для конкретных целей использования.
- Ни при каких обстоятельствах Исполнитель не несет ответственности за любые расходы Клиента или прямой либо косвенный ущерб, включая упущенную выгоду или потерянные данные, вред чести, достоинству или деловой репутации, который может быть нанесен Клиенту вследствие использования Сайта и/или сопутствующих сервисов.
5.5. Исполнитель не несет ответственности перед Клиентом, если Клиенту по тем или иным причинам не понравилось содержание, оформление, ценность и т.п. приобретенного им Информационно-аналитического материала надлежащего качества, то есть при отсутствии у Клиента технических затруднений при закачивании такого Информационно-аналитического материала на свое устройство и/или просмотре/чтении такого Информационно-аналитического материала на своем устройстве, при условии, что это устройство технически исправно и по своим параметрам соответствует требованиям к размещению подобных файлов.
5.6. Исполнитель не несет ответственность, если Клиент, оплативший и получивший Доступ, не воспользовался предоставленным ему Доступом в течение Срока Доступа.
6. УСЛОВИЯ О ПРАВОВОЙ ОХРАНЕ
6.1. Клиент вправе использовать информацию, содержащуюся в Информационно-аналитическом материале Исполнителя, к которым Клиент получил доступ на основании настоящего договора, в следующих пределах: для личного использования, в режиме коммерческой тайны, без права предоставления, передачи, раскрытия информации, содержащейся в Информационно-аналитическом материале, третьим лицам, кроме как в случаях и на условиях, установленных действующим законодательством Российской Федерации.
6.2. Исключительные права на Информационно-аналитический материал как на результат интеллектуальной деятельности принадлежат Исполнителю. Информационно-аналитический материал является объектом авторских прав и охраняется в соответствии с законодательством РФ. Клиент не вправе использовать Информационно-аналитический материал (или какую-либо его частей) путем воспроизведения, распространения, публичного показа, передачи в эфир, путем сообщения по кабелю, доведения до всеобщего сведения, перевода, переработки или иными способами использования (в том числе путем воспроизведения, распространения или доведения до всеобщего сведения с использованием информационно-телекоммуникационных сетей, включая интернет, через RSS рассылки и т.п.), кроме как в порядке, установленном в п.6.1. Договора.
6.3. По запросу Клиента режим использования Информационно-аналитического материла и содержащейся в нем информации может быть изменен путем подписания отдельного соглашения на условиях, оговоренных сторонами в момент заключения такого соглашения.
7. УВЕДОМЛЕНИЕ ОБ ОБРАБОТКЕ ПЕРСОНАЛЬНЫХ ДАННЫХ
7.1. Клиент, соглашаясь с условиями настоящего Договора, дает свое согласие Исполнителю на обработку своих персональных данных.
7.2. Согласие дается на обработку следующих персональных данных: фамилия, имя, отчество; адреса электронной почты; номера контактных телефонов; пол; дата рождения; адрес (страна, регион); сведения о предпочтениях при выборе Информационно-аналитического материала; сведения о количестве приобретаемых Информационно-аналитических материалов; пользовательские данные (сведения о местоположении; какие страницы открывает и на какие кнопки нажимает Пользователь; IP-адрес; SID); сведения о поступающих платежах; реквизиты банковского счета.
7.3. В ходе обработки персональных данных будут совершены следующие действия: сбор; запись; систематизация; накопление; хранение; уточнение (обновление, изменение); извлечение; использование; передача (предоставление, доступ); блокирование; удаление; уничтожение.
7.4. Исполнитель может использовать персональные данные Клиента для его идентификации, уточнения данных платежа, предоставления персонализированных сервисов, обратной связи с Клиентом, обработки заявок и запросов, выполнения обезличенных статистических вычислений, улучшения качества услуг, оказываемых Клиенту.
7.5. Персональные данные Клиента обрабатываются в течение действия настоящего Договора. Клиент вправе отозвать свое согласие на обработку своих персональных данных путем направления письменного заявления по адресу, указанному в Договоре.
7.6. С Политикой Исполнителя в отношении обработки персональных данных можно ознакомиться здесь (ссылка на Политику).
8. ПОРЯДОК ДЕЙСТВИЯ ДОГОВОРА
8.1. Настоящий договор вступает в силу и становится обязательным с момента его принятия Клиентом и действует до полного и надлежащего исполнения сторонами принятых на себя обязательств.
8.2. Стороны освобождаются от ответственности за частичное или полное неисполнение обязательств по настоящему Договору в случае, если такое неисполнение явилось прямым следствием обстоятельств непреодолимой силы (форс-мажорных обстоятельств), возникших после заключения Договора, в результате событий чрезвычайного характера, а именно: пожара, наводнения, урагана и землетрясения или наложения органами государственной власти ограничений на деятельность любой из Сторон и других подобных обстоятельств, если эти обстоятельства Стороны не могли ни предвидеть, ни предотвратить разумными мерами.
8.3. Изменение и расторжение настоящего договора возможны по соглашению сторон, а также по основаниям, предусмотренным действующим законодательством РФ.
8.4. В случае, если какое-либо положение или какая-либо часть положения Договора признаны недействительными или не имеющими юридической силы, остальные положения и части положений Договора остаются в полной силе и действии.
8.5. Все Приложения к настоящему Договору являются его неотъемлемой частью.
8.6. Отношения сторон по настоящему договору регулируются материальным правом Российской Федерации. Все споры по настоящему договору регулируются процессуальным правом Российской Федерации и подлежат рассмотрению в Арбитражном суде в местонахождении истца.
8.7. Вся документация и корреспонденция по настоящему договору, направляемые в адрес Исполнителя, направляются по адресу: 123610, Москва, Краснопресненская набережная, дом 12, подъезд 6, офис 1548.